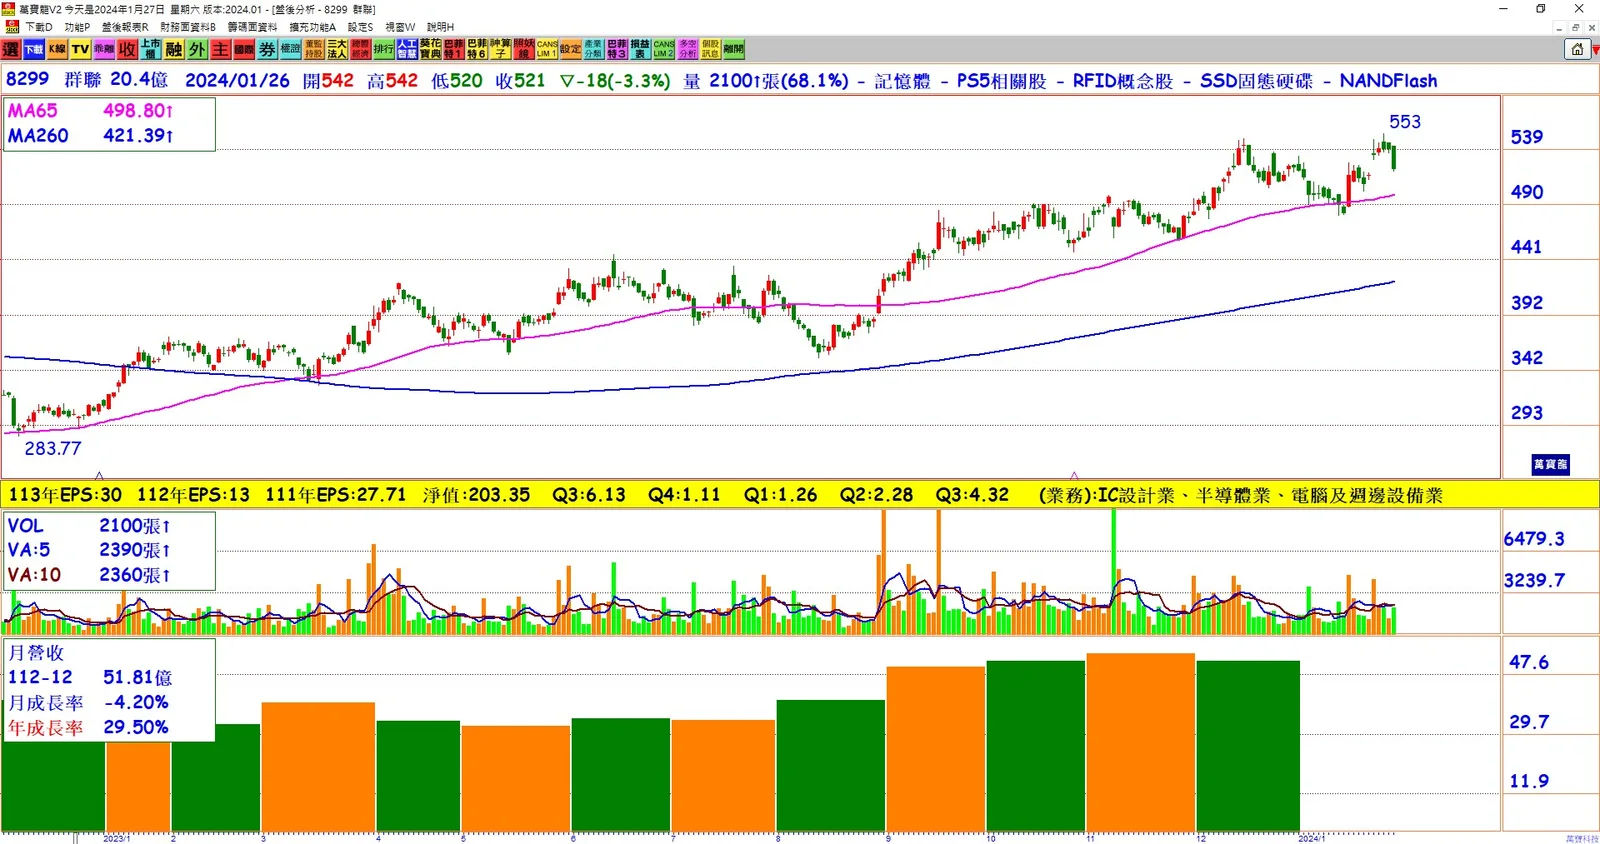
外資機構對群聯(8299)的股價預期持續看好,認為該公司的業績將在2024年底前保持強勁,有望維持每股季季賺一股本左右的佳績,並將目標價上調至6字頭。
以下是外資對群聯的評估:
1. 野村證券的觀點: 野村證券指出,雖然群聯在2023年第四季的營收大致持平於前一季,但毛利率持續回升,加上來自投資大陸企業的非營業利益明顯成長,使得第四季的獲利表現令市場大感驚豔。外資更樂觀地預期,群聯的每股稅後純益從第四季接近10元,將持續到2024年底。內外資研究機構對群聯2023年第四季的EPS推估值上調至9.62元,並預計2024年四個季度的EPS將介於9.27至10.36元之間。
2. 摩根士丹利證券的看法: 摩根士丹利證券指出,主要NAND製造商的減產,以及群聯持有低價庫存,將推升其獲利能力。此外,PCIe Gen5數位重計時器的應用作為群聯切入AI伺服器市場的新機會點,有望在2024年萌芽。大摩將群聯的股價預期上調至610元。
3. 群聯的發展機會: 群聯在AI SSD業務方面已經開展了更多機會,提供SSD與軟體解決方案給輝達的RTX GPU伺服器,以支持企業在運算速度和成本之間取得平衡。野村證券指出,此項專案已啟動,並預計在第二季時切入部分一線ODM廠。
綜合以上觀點,外資對群聯的股價和業績展望樂觀,並將其評等提升至「買進」,預期其業績將持續走強。