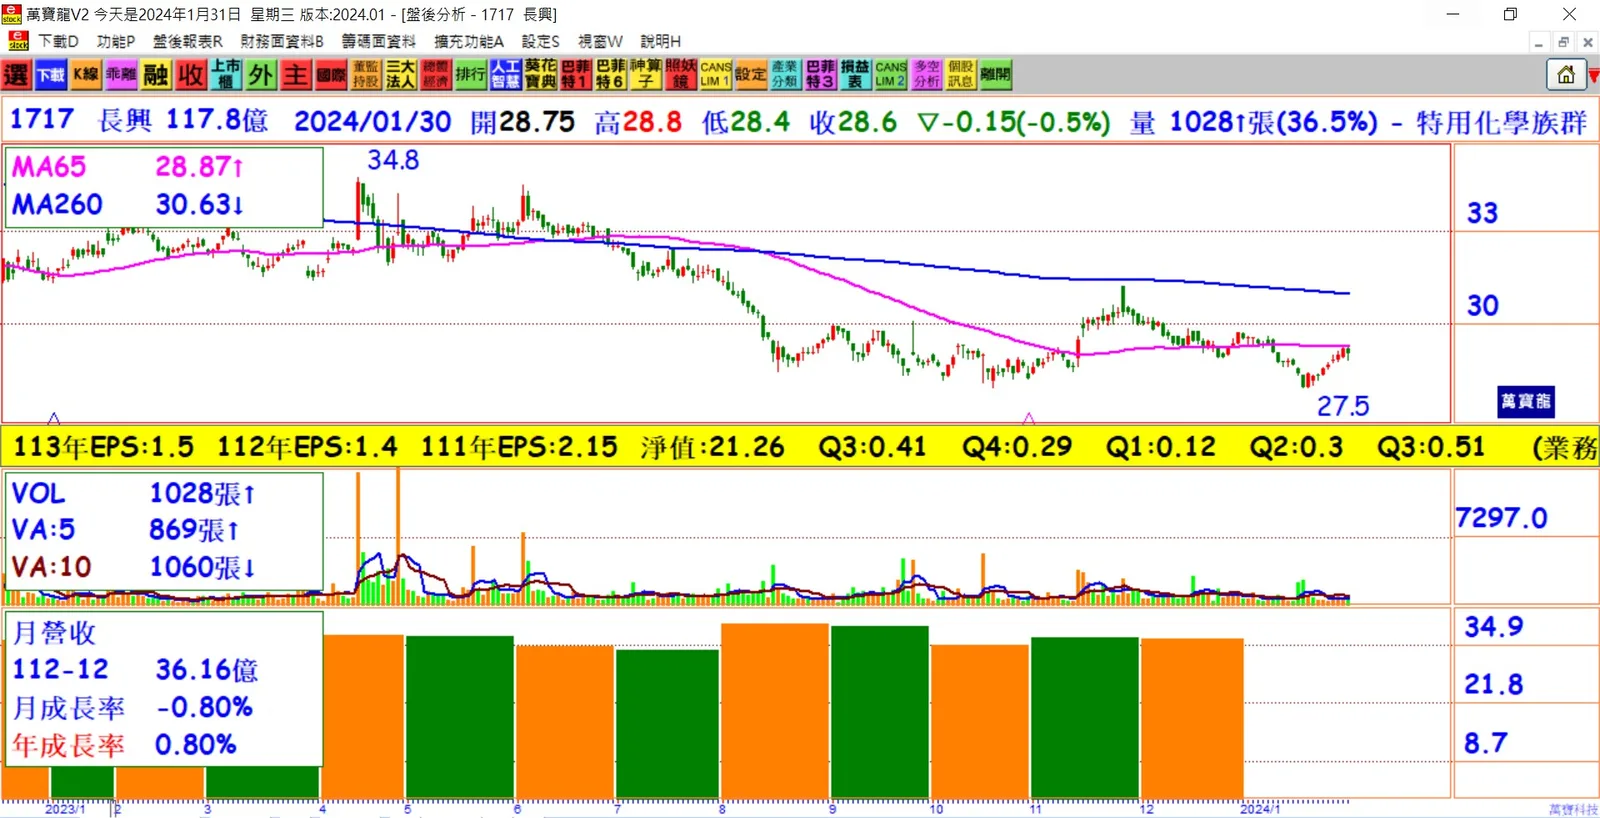
長興(1717)自結2023年12月稅前盈餘為1.4億元,年增161.59%,每股稅前盈餘達1.85元。儘管全年整體出貨量穩定,但受原物料成本下調影響,營收和稅前盈餘分別年減13.39%和37.91%。展望2024年,長興表示三大事業部門出貨量均已回升,營運保守中偏樂觀。
以下是相關內容:
1. 2023年業績表現:全年出貨量保持穩定,但產品平均出貨單價受原物料成本下調影響,導致營收和稅前盈餘下降。稅前盈餘達1.4億元,每股稅前盈餘1.85元,年增161.59%,展現了公司的獲利能力。
2. 展望2024年:長興表示,三大事業部門出貨量已自底部回升,營運保守中仍偏樂觀。公司將重點提升合成樹脂產品的市場競爭力,期待在東南亞市場實現效益。特用材料部門將開發新的應用市場,增加高毛利產品比重。電子材料部門則預期隨著PCB產業的復甦,乾膜光阻出貨量將回升,並拓展應用領域如半導體封裝等。
3. 業績回顧:合成樹脂和特用材料部門隨著疫後市場反彈,2023年全年出貨量增加;然而,電子材料部門受到PCB電子產業需求復甦較慢的影響,出貨量有所減少,不過乾膜光阻出貨量在下半年逐步回穩。