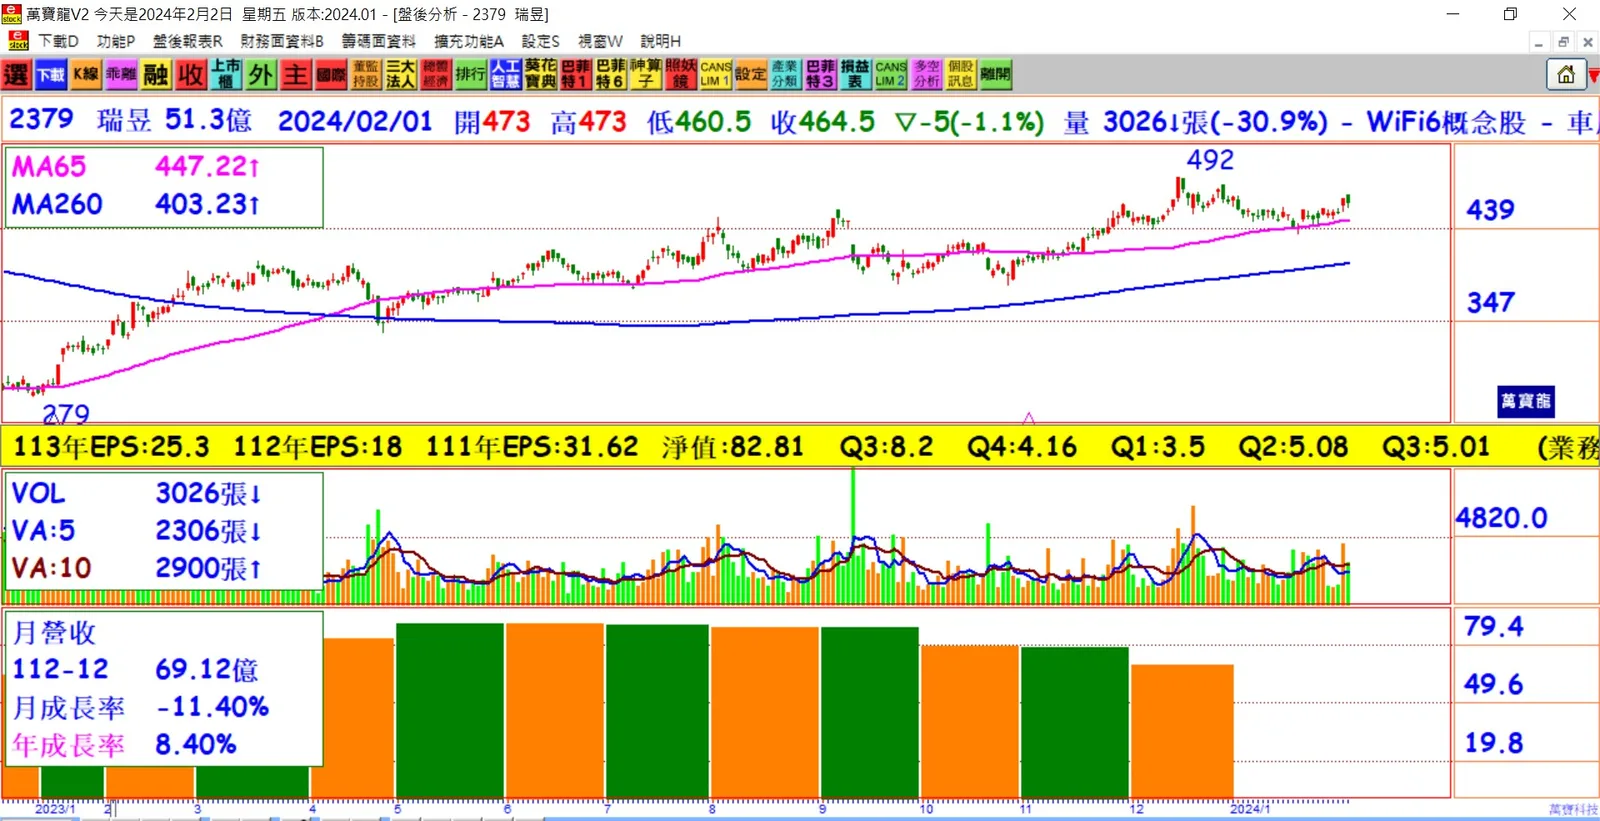
1. 公司財務表現: 瑞昱預計2024年將重拾成長,受惠於低基期和終端消費應用需求回復。2023年底收到急單,並預估將持續至第一季。2023年第四季合併營收為225.85億元,季減15.3%、年增3.8%,全年合併營收951.79億元,年減14.9%。
2. 產業變化和趨勢: 瑞昱看好乙太網路升級、Wi-Fi 7和5G的滲透率持續提高等產業變化。公司持續投入研發,已為下一波人工智慧商機做好準備,尤其在邊緣人工智慧方面具有領先地位。
3. 市場趨勢和展望: 瑞昱表示,2024年將恢復成長,並預計規格升級和供應鏈庫存回補將帶動成長。瑞昱看好乙太網路、Multi-Giga交換器等產品需求增加,包括Wi-Fi 7和10G PON等規格的升級。
4. 競爭策略: 雖然競爭激烈,但瑞昱將提供更佳的產品附加價值,提升客戶黏著度。公司的晶圓代工產能利用率仍屬低位,但價格彈性較高,產品價值是決勝關鍵。
5. 車用市場策略: 在車用市場,瑞昱將採取雙管齊下策略,專注於成熟產品的規格升級和新產品的開發。公司的產品將著重於高功率、低功耗解決方案,包括AI Audio DSP和低功耗車用攝像晶片等。
結論: 瑞昱對2024年展望樂觀,預計重拾成長,並對乙太網路升級、Wi-Fi 7和5G的市場表現持穩健態度。公司將繼續投入研發,以應對未來的市場變化和商機。