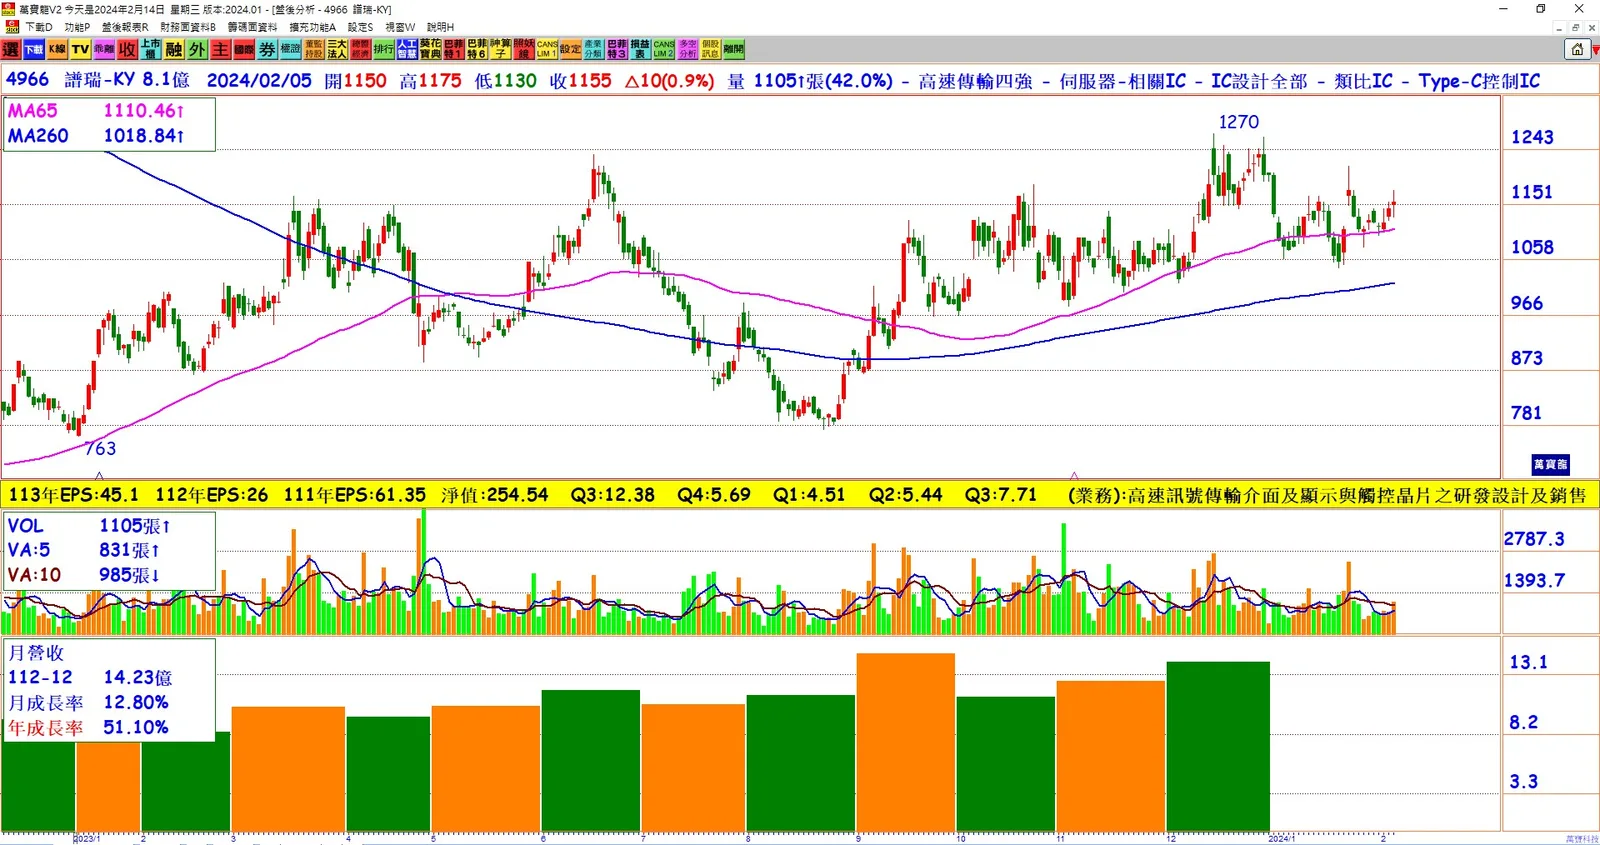
1. 營收表現: 高速傳輸IC業者譜瑞-KY公布1月合併營收13.99億元,雖然較上月微降1.7%,但年增達21.2%。儘管面臨傳統的淡季,但公司依然持續看到急單及復甦跡象,預期Q1單季營收將約為1.14~1.26億美元,年增率上看20%,並且淡季不淡,保持活躍。
2. 產品與市場: 譜瑞-KY的主要產品線包括高速傳輸(PS)和影像時序控制(DP)等,其中,PS營收占比超過40%,DP占比約30%。除了PC市場個位數成長外,PS產線的USB 4 Retimer及PCIeGen 5 Retimer正逐步量產出貨,而DP產線則在T-CON庫存去化、客戶開始拉貨的情況下,加上AMOLED T-CON產品新案的貢獻,呈現顯著的營收增長。
3. 展望與策略: 公司預期2024年營收將正向成長,並且毛利率目標在上半年保持穩定,下半年則有望因新品帶動而向上。此外,譜瑞-KY發表兩顆支援最新eDP1.5規格的時序控制晶片DP821與DP823,預計將在2024年進入量產,進一步拓展公司產品線。
結論: 譜瑞-KY展望2024年首季營收將持續活躍,且年增率有望超過20%,顯示公司在高速傳輸IC領域的良好表現和樂觀前景。公司的產品策略和市場布局有助於應對市場變化,並持續實現穩健的營收增長。